

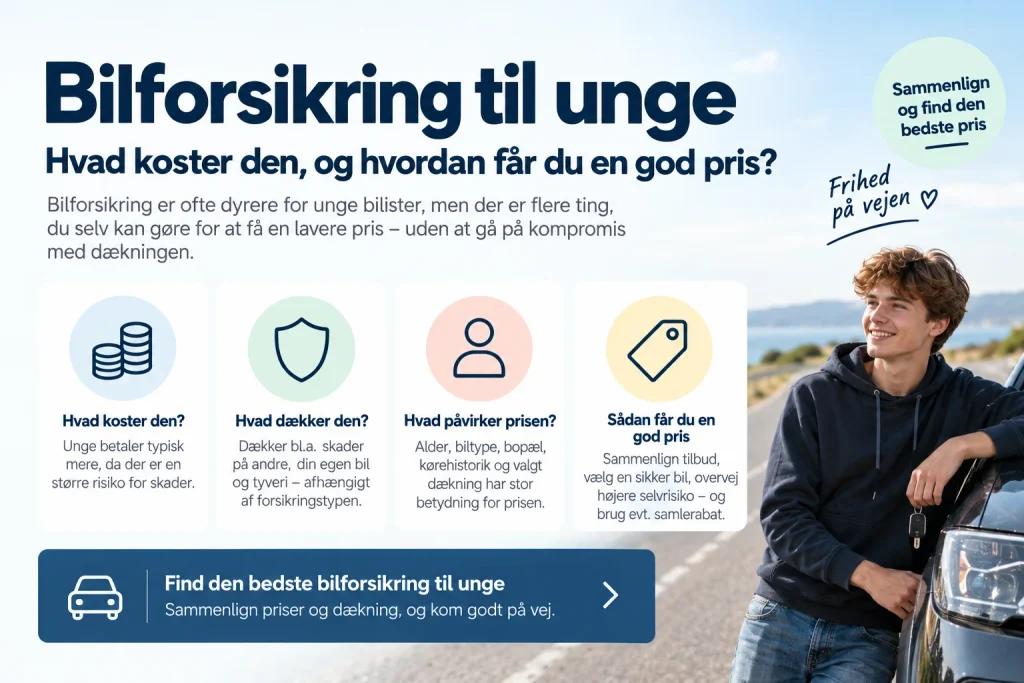
Bilforsikring kan være en mærkbar udgift, når du er ung og lige har fået kørekort. Forsikringsselskaberne lægger blandt andet vægt på alder og kørselserfaring, og derfor oplever mange unge, at bilforsikringen koster mere end for en erfaren bilist.
Det betyder dog ikke, at alle bilforsikringer til unge er lige dyre. Bil, selvrisiko, bopæl, dækning og forsikringsselskabets prismodel kan have stor betydning for den endelige pris.
I denne guide gennemgår jeg, hvordan bilforsikring til unge fungerer, hvorfor prisen ofte er højere, hvordan du kan få prisen ned, og hvad du skal være opmærksom på, hvis bilen står i dine forældres navn.
Unge bilister betaler ofte mere for bilforsikring, fordi alder og begrænset kørselserfaring indgår i mange forsikringsselskabers risikovurdering.
Som minimum skal bilen have den lovpligtige ansvarsforsikring. Kasko er frivillig, medmindre eksempelvis finansiering eller leasing stiller krav om den. Det er samtidig vigtigt, at bilens reelle ejer og bruger er oplyst korrekt.
Hvorfor er bilforsikring dyrere for unge?
Forsikringsselskabet beregner prisen ud fra risikoen for, at der opstår en skade og størrelsen af de forventede skadeudgifter.
Alder og erfaring bag rattet kan indgå i den vurdering.
Som ny bilist har du naturligt færre års erfaring i trafikken end en person, der har kørt bil i 20 år.
Forsikringsoplysningen fremhæver netop alder og kørselserfaring som faktorer, der kan gøre bilforsikring dyrere for unge.
Men alder er langt fra det eneste, der betyder noget.
Prisen kan blandt andet afhænge af:
- din alder
- hvor længe du har haft kørekort
- bilens mærke og model
- bilens værdi
- bilens motorkraft
- din bopæl
- hvor meget du kører
- valgte dækninger
- selvrisiko
- tidligere skader
- forsikringsselskabets prismodel.
Derfor kan to unge på samme alder få meget forskellige priser.
Hvad koster bilforsikring til unge?
Der findes ikke én fast pris.
Det er netop en af de forsikringstyper, hvor generelle gennemsnitspriser let bliver misvisende.
En 19-årig med en lille brugt bybil kan få en helt anden pris end en 19-årig med en nyere, dyr og kraftig bil.
Forsikringsselskaberne beregner desuden risiko forskelligt.
Derfor kan det være fornuftigt at indhente flere konkrete tilbud.
Hvis du vil sammenligne priser, bør du sørge for at sammenligne samme dækning.
En bilforsikring til 7.000 kroner om året er ikke nødvendigvis billigere end en til 8.000 kroner, hvis den første eksempelvis har:
- markant højere selvrisiko
- dårligere glasdækning
- ingen parkeringsdækning
- lavere tilbehørsdækning
- dårligere vilkår for ung fører.
Se derfor på den samlede pakke.
Hvilken bilforsikring skal unge have?
Som ung har du grundlæggende de samme typer bilforsikring at vælge mellem som andre bilister.
Den vigtigste opdeling er mellem:
ansvarsforsikring
og
kaskoforsikring.
Ansvarsforsikringen er lovpligtig.
Kaskoforsikringen er som udgangspunkt frivillig.
Derudover kan selskaber tilbyde forskellige tilvalg og udvidelser.
Er lovpligtig og dækker det erstatningsansvar, der kan opstå, når bilen forvolder skade på andre personer eller deres ting.
Er som udgangspunkt frivillig og kan efter vilkårene dække skader på din egen bil, eksempelvis ved uheld, tyveri, brand og hærværk.
Er bilforsikring lovpligtig for unge?
Ja, hvis du har en bil, skal den være omfattet af den lovpligtige ansvarsforsikring på samme måde som andre biler.
Det skyldes ikke din alder.
Færdselslovens § 105 kræver, at erstatningskrav for skader forvoldt af forsikringspligtige motordrevne køretøjer er dækket af en ansvarsforsikring.
Du kan altså ikke lovligt vælge bilens ansvarsforsikring fra, bare fordi bilen er gammel eller billig.
Kaskoforsikring er derimod ikke generelt lovpligtig.
Skal unge have kaskoforsikring?
Ikke nødvendigvis.
Det afhænger især af bilens værdi og din økonomi.
Hvis du køber en ældre bil kontant for et relativt begrænset beløb, kan du overveje, om du selv vil bære risikoen for skade på bilen.
Hvis du derimod køber en nyere bil til et væsentligt større beløb, kan en totalskade være meget svær at bære økonomisk uden kasko.
Derudover kan finansieringsselskabet stille krav om kaskoforsikring, hvis du har lånt penge til bilen.
Ved leasing vil der normalt også være krav om kasko.
Spørgsmålet er derfor ikke kun:
“Er bilen gammel?”
Men:
“Hvad vil det betyde for min økonomi, hvis bilen er væk i morgen?”
Hvad dækker ansvarsforsikringen?
Bilens ansvarsforsikring dækker først og fremmest skader, bilen forvolder på andre.
Det kan eksempelvis være:
- personskade på andre trafikanter
- skade på andre biler
- skade på bygninger
- skade på andre ting.
Ansvarsforsikringen dækker derimod ikke skaden på din egen bil, hvis du selv er skyld i ulykken.
Den dækker heller ikke almindelig personskade på dig selv som fører ved eksempelvis et eneuheld.
Her kan andre forsikringer være relevante.
Hvad dækker kaskoforsikringen?
Kaskoforsikring beskytter din egen bil mod en række skader efter forsikringsvilkårene.
Det kan eksempelvis være ved:
- trafikuheld
- eneulykke
- tyveri
- brand
- hærværk
- parkeringsskader
- visse glasskader.
Hvis du som ung eksempelvis bakker ind i en stolpe, kan kasko være relevant for skaden på din egen bil.
Har du kun ansvarsforsikring, må du som udgangspunkt selv betale skaden på bilen.
Hvad er selvrisiko?
Selvrisiko er den del af en dækket skade, du selv skal betale.
Hvis bilen får en dækket skade til 25.000 kroner, og din relevante selvrisiko er 5.000 kroner, skal du som udgangspunkt selv betale de første 5.000 kroner.
Forsikringsvilkårene kan naturligvis indeholde andre regler for bestemte skadetyper.
Selvrisikoen har ofte stor betydning for unge.
En lav årlig forsikringspris kan være kombineret med en høj selvrisiko.
Det bør du tage med i sammenligningen.
Har unge højere selvrisiko?
Det kan de have.
Forsikringsoplysningen oplyser, at mange selskaber har særlige regler om selvrisiko for unge førere, eksempelvis førere under en bestemt alder.
Grænsen kan variere mellem selskaber.
Der kan eksempelvis være en ekstra selvrisiko, hvis bilen får en skade, mens en ung fører kører.
Nogle selskaber tilbyder en særlig “ung fører”-dækning, som kan ændre denne ekstra selvrisiko.
Det betyder, at du bør kontrollere vilkårene nøje, hvis du jævnligt skal køre en bil, der er forsikret i en anden persons navn.
Hvad er ung fører-dækning?
En ung fører-dækning er et muligt tilvalg hos nogle forsikringsselskaber.
Den kan have forskellige funktioner.
Den kan eksempelvis:
- reducere en særlig ekstra selvrisiko
- give bedre vilkår, når en ung kører bilen
- i nogle selskaber give mulighed for at optjene erfaring eller anciennitet.
Indholdet varierer.
Du bør derfor ikke vælge en forsikring alene, fordi den bruger betegnelsen “ung fører”.
Se på, hvad dækningen konkret betyder i kroner og vilkår.
Kan unge optjene anciennitet?
Det afhænger af forsikringsselskabets system.
Forsikringsselskaber kan belønne skadefri kørsel eller længere kørselserfaring på forskellige måder.
Hvis du har din egen bil og forsikring, kan din skadehistorik og erfaring over tid få betydning for prisberegningen.
Hvis du lejlighedsvis kører dine forældres bil, tilbyder nogle selskaber også ordninger, hvor du kan optjene en form for erfaring gennem en ung-fører-dækning.
Det kræver dog typisk, at bilen reelt fortsat primært bruges af forældrene.
Hvis bilen i praksis er din, er situationen en anden.
Kan bilen stå i mine forældres navn?
Ja, en bil kan naturligvis være ejet af dine forældre.
Men registrering og forsikring skal afspejle de faktiske forhold.
Det bliver problematisk, hvis bilen formelt står i en forælders navn, mens den unge i praksis har bilen til fri disposition og er den primære bruger, uden at det er oplyst korrekt.
Forsikringsoplysningen understreger, at en bil skal forsikres med den rette ejer og bruger.
Motorstyrelsen registrerer både ejer og bruger af køretøjer i Motorregistret.
Hvad er forskellen på at låne bilen og være fast bruger?
Det er en vigtig forskel.
Hvis du en gang imellem låner dine forældres bil, er du ikke nødvendigvis dens primære bruger.
Hvis bilen derimod reelt står til din disposition i hverdagen, kan du være den primære bruger.
Forsikringsoplysningen beskriver fuld råderet som blandt andet situationer, hvor du kan tage bilen, når du har brug for den, uden først at skulle bede ejeren om lov.
Det konkrete forhold skal vurderes korrekt.
Det vigtigste er derfor at være åben over for både Motorregistret og forsikringsselskabet om, hvem der faktisk bruger bilen.
Hvorfor betyder den primære bruger noget?
Fordi forsikringsprisen blandt andet beregnes ud fra risikoen ved den person, der primært bruger bilen.
En forsikring på en erfaren 55-årig bilist kan have en anden pris end på en 19-årig ny bilist.
Hvis en forælder står som primær bruger på papiret alene for at få en lavere pris, selvom bilen i praksis tilhører eller bruges fast af barnet, får forsikringsselskabet ikke de korrekte oplysninger til risikovurderingen.
Det kan få konsekvenser ved en skade.
Forsikringsoplysningen advarer om, at forkert registrering af den primære bruger kan føre til, at forsikringen kun dækker delvist.
Det er derfor ikke et område, hvor man bør forsøge at “snyde prisen ned”.
Du låner bilen lejlighedsvis: Det kan normalt håndteres inden for forældrenes bilforsikring, men kontrollér vilkårene om unge førere og ekstra selvrisiko.
Du har bilen til fast rådighed: Sørg for, at ejer- og brugerforhold er registreret korrekt, og at forsikringsselskabet kender den reelle primære bruger.
Du ejer bilen: Bilens ejer- og forsikringsforhold skal afspejle det faktiske ejerskab og brug.
Kan mine forældre forsikre min bil billigere?
Det kan være fristende at lade en forælder stå som ejer eller primær bruger alene for at opnå en lavere forsikringspris.
Det bør du ikke gøre, hvis oplysningerne ikke svarer til virkeligheden.
Forsikringsselskabet fastsætter blandt andet prisen ud fra den primære bruger.
Hvis den unge reelt ejer eller har fuld råderet over bilen, bør det oplyses korrekt.
Det er bedre at betale den korrekte pris og have en forsikring, der fungerer som forventet, hvis der sker en alvorlig skade.
Må en 17-årig eje en bil?
Ja, reglerne blev ændret 1. juli 2025.
En 17-årig kan herefter registreres som ejer og/eller bruger af en bil med tilladelse fra en værge.
Motorstyrelsen oplyser, at den 17-årige og værgen skal møde hos en nummerpladeoperatør, hvis den unge skal registreres som ejer eller bruger.
Der skal blandt andet medbringes:
- værgens samtykke
- original registreringsattest
- oplysninger om forsikringsselskab
- billedlegitimation.
Forsikringsselskabets egne krav til forsikringsaftalen skal stadig undersøges særskilt.
Hvordan gælder reglerne for 17-årige bilister?
Siden 1. juli 2025 må 17-årige med kørekort køre bil alene i bestemte tidsrum.
Fra kl. 05.00 til 20.00 må den 17-årige køre uden ledsager.
Fra kl. 20.00 til 05.00 skal der være en ledsager i bilen.
Ledsageren skal opfylde de gældende krav.
Når føreren fylder 18 år, gælder kravet om ledsager ikke længere.
Det er vigtigt, at både fører og forældre kender de aktuelle kørekortregler.
Hvad skal man være opmærksom på med forsikring til en 17-årig?
Fortæl forsikringsselskabet, hvem der skal bruge bilen.
Hvis den 17-årige har fast råderet over bilen, er det vigtigt, at registreringen og forsikringen afspejler dette.
Undersøg også:
- selvrisiko ved ung fører
- om kasko er nødvendig
- særlige aldersgrænser
- eventuel ung-fører-dækning
- mulighed for optjening af erfaring
- hvem der må køre bilen.
Gå ikke ud fra, at alle forsikringsselskaber håndterer 17-årige ens.
Hvordan får unge billigere bilforsikring?
Der findes ikke ét trick, der automatisk giver billig bilforsikring.
Men du kan påvirke flere af de forhold, forsikringsselskabet lægger vægt på.
Vælg bilen med forsikringen i tankerne
Det er måske det vigtigste råd.
Undersøg forsikringsprisen før du køber bilen.
To biler med næsten samme købspris kan koste meget forskelligt at forsikre.
En bil med:
- høj motorkraft
- høj værdi
- dyre reservedele
- høj skadesrisiko
- høj tyveririsiko
kan blive væsentligt dyrere at forsikre.
Få derfor et tilbud på den konkrete bilmodel, inden du skriver under.
Vælg en mindre og billigere bil
For mange unge vil en mindre bil med moderat motorkraft være lettere at forsikre til en rimelig pris end en dyrere og kraftigere model.
Det betyder ikke, at en lille bil altid er billigst.
Forsikringsselskaberne bruger mange oplysninger i prisberegningen.
Men bilvalget er ofte en af de faktorer, du selv har størst kontrol over.
Hvis dit budget til bil er 80.000 kroner, bør du derfor ikke kun tænke:
“Hvilken bil kan jeg købe for 80.000?”
Tænk også:
“Hvad koster bilen at forsikre hvert år?”
Sammenlign flere forsikringsselskaber
Selskaber vurderer risiko forskelligt.
Det kan især være vigtigt for unge bilister.
Et selskab kan have et attraktivt produkt til unge, mens et andet prissætter samme profil markant højere.
Sammenlign derfor konkrete tilbud med samme:
- bil
- fører
- årligt kilometerantal
- selvrisiko
- ansvar/kasko
- tilvalg.
Ellers sammenligner du ikke reelt de samme produkter.
Overvej selvrisikoen
En højere selvrisiko kan give en lavere forsikringspris.
Det kan derfor være en måde at få den løbende udgift ned.
Men du flytter samtidig mere risiko over på dig selv.
Hvis du vælger 8.000 kroner i selvrisiko for at spare på den årlige pris, bør du have råd til at betale 8.000 kroner, hvis bilen bliver skadet næste måned.
Vælg derfor ikke en høj selvrisiko alene ud fra den laveste månedlige pris.
Kør skadesfrit
Din skadehistorik kan have betydning for fremtidige priser.
Det siger næsten sig selv, at sikker kørsel er vigtigere end forsikringsprisen.
Men skadefri kørsel kan samtidig gøre din risikoprofil mere attraktiv over tid.
Som ung bilist er de første år derfor ikke kun en periode med en relativt dyr forsikring.
Det er også en periode, hvor du opbygger erfaring.
Kan familierabat gøre bilforsikringen billigere?
Nogle selskaber tilbyder rabatter, hvis familien allerede har andre forsikringer hos selskabet.
Det kan gøre det attraktivt at undersøge dine forældres selskab.
Men tag ikke automatisk for givet, at familierabatten giver den bedste samlede pris.
Et andet selskab kan være billigere selv uden rabatten.
Sammenlign derfor den faktiske slutpris.
Kan samlerabat hjælpe?
Ja, nogle selskaber giver rabat, hvis du samler flere forsikringer.
Det kan eksempelvis være:
- bilforsikring
- indboforsikring
- ulykkesforsikring
- rejseforsikring.
For unge, der lige er flyttet hjemmefra, kan det derfor være relevant at sammenligne den samlede forsikringsøkonomi.
Men samme princip gælder:
En rabat er kun værdifuld, hvis slutprisen og dækningen er konkurrencedygtig.
Kan telematik eller en app give billigere forsikring?
Nogle forsikringsselskaber tilbyder løsninger, hvor din kørsel registreres eller vurderes via teknologi.
Det kan eksempelvis være en app eller anden løsning, der måler køreadfærd.
For nogle unge kan det give mulighed for en bedre pris.
Det er dog ikke alle selskaber, der tilbyder dette, og vilkårene varierer.
Du bør samtidig være opmærksom på, hvilke data der indsamles, og hvordan de bruges.
Er en billig bil altid billig at forsikre?
Nej.
Det er en vigtig pointe.
En bil kan være billig at købe, men relativt dyr at forsikre.
Det kan eksempelvis skyldes:
- motorkraft
- skadestatistik
- reservedelspriser
- model
- tyveririsiko.
Derfor bør bilforsikringen indgå i bilbudgettet fra starten.
Se ikke kun på:
købspris + brændstof.
Se også på:
- forsikring
- grøn ejerafgift
- service
- reparationer
- dæk
- finansiering.
Billigste bilforsikring til unge
Det er naturligt at søge efter den billigste bilforsikring som ung.
Men den billigste forsikring er ikke nødvendigvis den, du bør vælge.
Se eksempelvis på en forsikring til 6.500 kroner om året med 9.000 kroner i selvrisiko sammenlignet med en til 7.200 kroner med 4.000 kroner i selvrisiko.
Den første er billigere hvert år.
Men efter én dækket skade kan regnestykket se meget anderledes ud.
Derudover kan dækningerne variere.
Sammenlign derfor altid pris og vilkår samlet.
Hvilken selvrisiko bør en ung vælge?
Det afhænger af din opsparing og økonomi.
Hvis du lige har brugt næsten alle dine penge på at købe bilen, kan en meget høj selvrisiko give problemer.
Du skal ikke kun have råd til forsikringspræmien.
Du skal også have råd til at bruge forsikringen.
Jeg ville derfor tænke selvrisiko ind i din nødopsparing.
Hvis din selvrisiko er 6.000 kroner, er det fornuftigt at have et økonomisk råderum, hvor en uventet regning på 6.000 kroner ikke vælter din økonomi.
Kan unge nøjes med ansvarsforsikring?
Ja, hvis bilen ikke er underlagt krav om kasko.
Men du bør overveje konsekvensen.
Har du kun ansvar, kan skader på din egen bil efter eksempelvis en selvforskyldt eneulykke være for egen regning.
Det samme kan gælde ved:
- tyveri
- brand
- hærværk
- ukendt parkeringsskade.
På en meget billig bil kan det være en bevidst risiko.
På en dyr bil kan tabet være væsentligt.
Hvad med delkasko til unge?
Delkasko kan hos nogle selskaber være et alternativ mellem ren ansvar og fuld kasko.
Dækningen er ikke standardiseret.
Den kan eksempelvis dække nogle hændelser som:
- tyveri
- brand
- glas
uden at give samme dækning ved selvforskyldte kollisionsskader som fuld kasko.
Det kan være interessant på en ældre bil.
Men læs vilkårene nøje.
“Delkasko” kan betyde forskellige ting hos forskellige selskaber.
Skal unge have førerulykkesforsikring?
Bilens ansvarsforsikring dækker ikke førerens egen personskade ved et eneuheld.
Du kan derfor undersøge, om du allerede har en privat ulykkesforsikring, og om din bilforsikring tilbyder en særlig førerdækning.
Det er ikke sikkert, at du har brug for begge dele.
Sammenlign dækningerne og se på, hvad der konkret udløser erstatning.
Hvad sker der, hvis en ung låner bilen en enkelt gang?
Hvis en ung fører lejlighedsvis låner en anden persons bil, er situationen ikke den samme som at være bilens faste bruger.
Men forsikringsvilkårene kan indeholde en særlig ung-fører-selvrisiko.
Derfor bør forældrene kontrollere policen, før barnet begynder at låne bilen regelmæssigt.
Hvis den unge efterhånden har bilen fast til rådighed, bør ejer-/brugerforholdet også revurderes.
Må venner køre bilen?
Som udgangspunkt kan forsikringsvilkårene tillade, at andre lovlige førere låner bilen.
Men der kan gælde særlige regler og selvrisici.
Det er især relevant, hvis vennen også er ung.
Læs derfor vilkårene om:
- ung fører
- alder
- fast bruger
- lejlighedsvis lån
- ekstra selvrisiko.
Du bør heller aldrig lade en person uden gyldigt kørekort køre bilen.
Hvad sker der, hvis jeg laver en skade som ung?
Det afhænger af hændelsen og dine dækninger.
Hvis du forvolder skade på en anden bil, kan ansvarsforsikringen håndtere den relevante ansvarsskade.
Hvis din egen bil samtidig bliver skadet, skal du normalt have kasko for at få den del dækket, hvis du selv er skyld i ulykken.
Du bør:
- stoppe sikkert
- udveksle oplysninger med modparten
- tage billeder
- notere registreringsnummer
- få kontaktoplysninger
- anmelde skaden til forsikringsselskabet.
Ved alvorlig personskade skal de relevante myndigheder naturligvis kontaktes.
Kan en skade gøre bilforsikringen dyrere?
Ja, skadehistorik kan indgå i selskabets prisberegning.
Forsikringsselskaber håndterer dog skadehistorik og prisudvikling forskelligt.
Nogle produkter har særlige bonus- eller anciennitetssystemer.
Derfor er det svært at give én regel om, hvor meget forsikringen stiger efter en skade.
Hvis skaden kun er lidt dyrere end selvrisikoen, kan det i nogle tilfælde være relevant at undersøge, om det bedre kan betale sig at betale skaden selv.
Men spørg forsikringsselskabet, før du beslutter dig.
Skal man købe bil først eller forsikring først?
Du kan med fordel undersøge forsikringsprisen før bilkøbet.
Du behøver naturligvis ikke tegne en forsikring på en bil, du ikke har købt endnu.
Men indhent priseksempler på de modeller, du overvejer.
Det kan forhindre en ubehagelig overraskelse.
En bil, der virker billig i annoncen, kan blive en dyr bil at eje, hvis forsikringspræmien er meget høj.
1. Få forsikringsprisen før bilkøbet. Bilmodellen kan have stor betydning for prisen.
2. Sammenlign mere end én udbyder. Selskaber prissætter unge bilister forskelligt.
3. Kontrollér selvrisikoen. Se både på den almindelige selvrisiko og eventuel ekstra selvrisiko for unge.
4. Registrér den rigtige bruger. Hvis du har bilen fast til rådighed, skal oplysningerne afspejle den faktiske brug.
5. Overvej kasko ud fra bilens værdi. Tænk på, om du selv kan bære et totalt tab af bilen.
6. Se efter ung-fører-fordele. Nogle selskaber tilbyder særlige dækninger, rabatter eller mulighed for at optjene erfaring.
Typiske fejl unge bør undgå
En af de største fejl er at vælge bil først og tænke forsikring bagefter.
En anden er kun at kigge på den månedlige pris.
Du bør også undgå:
- at vælge en selvrisiko, du ikke har råd til
- at tro, ansvar dækker din egen bil
- at regne med kasko uden at have købt den
- at registrere forkert primær bruger
- at antage at forældres forsikring altid dækker uden ekstra selvrisiko
- at sammenligne tilbud med forskellige dækninger.
En lav forsikringspris er kun god, hvis forsikringen samtidig passer til den måde, bilen faktisk bruges på.
Ofte stillede spørgsmål om bilforsikring til unge
Hvorfor er bilforsikring dyr for unge?
Alder og begrænset kørselserfaring indgår i mange selskabers risikovurdering. Bil, bopæl, selvrisiko, dækning og skadehistorik kan også påvirke prisen.
Hvad koster bilforsikring til unge?
Der findes ingen fast pris. Prisen afhænger blandt andet af føreren, bilen, bopæl, dækning og selvrisiko. Derfor er konkrete tilbud mere brugbare end en generel gennemsnitspris.
Hvilken bilforsikring skal unge have?
Bilen skal som minimum have den lovpligtige ansvarsforsikring. Kasko er normalt frivillig, men finansiering eller leasing kan stille krav om den.
Er bilforsikring dyrere under 25 år?
Mange selskaber anvender alder og kørselserfaring i prisberegningen og kan have særlige vilkår eller selvrisici for unge førere. Den konkrete aldersgrænse varierer mellem selskaber.
Kan bilen stå i mine forældres navn?
Ja, hvis forældrene reelt ejer bilen. Men registreringen skal afspejle, hvem der faktisk ejer og primært bruger den. Forkerte oplysninger kan få konsekvenser ved en skade.
Kan jeg køre i mine forældres bil?
Ja, hvis du har lovligt kørekort og forsikringsvilkårene tillader det. Undersøg dog eventuel ekstra selvrisiko for unge førere.
Hvad er ung fører-dækning?
Det er en særlig dækning hos nogle selskaber, som eksempelvis kan reducere ekstra selvrisiko eller give mulighed for at optjene kørselserfaring. Indholdet varierer.
Kan en 17-årig eje en bil?
Ja. Siden 1. juli 2025 kan en 17-årig registreres som ejer og/eller bruger af en bil med værgens samtykke.
Må en 17-årig køre alene?
Ja, siden 1. juli 2025 må 17-årige med kørekort køre uden ledsager mellem kl. 05.00 og 20.00. Om natten gælder der fortsat krav om ledsager, indtil føreren fylder 18 år.
Skal unge have kasko?
Ikke nødvendigvis. Det afhænger af bilens værdi, din økonomi og eventuelle krav fra finansieringsselskab eller leasingudbyder.
Hvordan får man billigere bilforsikring som ung?
Du kan blandt andet vælge bilen med forsikringsprisen i tankerne, sammenligne selskaber, overveje selvrisiko, undersøge familierabat og køre skadefrit.
Kan jeg få billigere forsikring ved at lade mine forældre stå som bruger?
Du bør ikke oplyse en forælder som primær bruger, hvis du reelt selv har bilen fast til rådighed. Forsikring og registrering skal afspejle de faktiske ejer- og brugerforhold.
Sådan finder du en god bilforsikring som ung
Bilforsikring er ofte en af de store faste udgifter ved at have bil som ung.
Men det betyder ikke, at du bare skal acceptere det første tilbud.
Start allerede inden bilkøbet.
Find et par bilmodeller, du overvejer, og undersøg, hvad de koster at forsikre med dig som den reelle bruger.
Sammenlign derefter tilbud med samme dækning.
Se især på:
årsprice
selvrisiko
kasko
ung-fører-vilkår
eventuelle rabatter
tilvalg.
Hvis prisen er for høj, kan det være mere effektivt at vælge en anden bil end at forsøge at spare små beløb på dækningen.
Og hvis bilen reelt er din, bør du registrere og forsikre den korrekt.
Det kan være fristende at bruge dine forældres alder og skadehistorik til at opnå en lavere pris, men en billig forsikring er ikke meget værd, hvis oplysningerne bag den ikke stemmer med virkeligheden.
Jeg anbefaler derfor at gå efter den billigste forsikring, der faktisk passer til bilen, den reelle bruger og den risiko, du har råd til at bære.
Det er en langt bedre start på livet som bilejer end bare at finde det laveste tal på prisskiltet.