

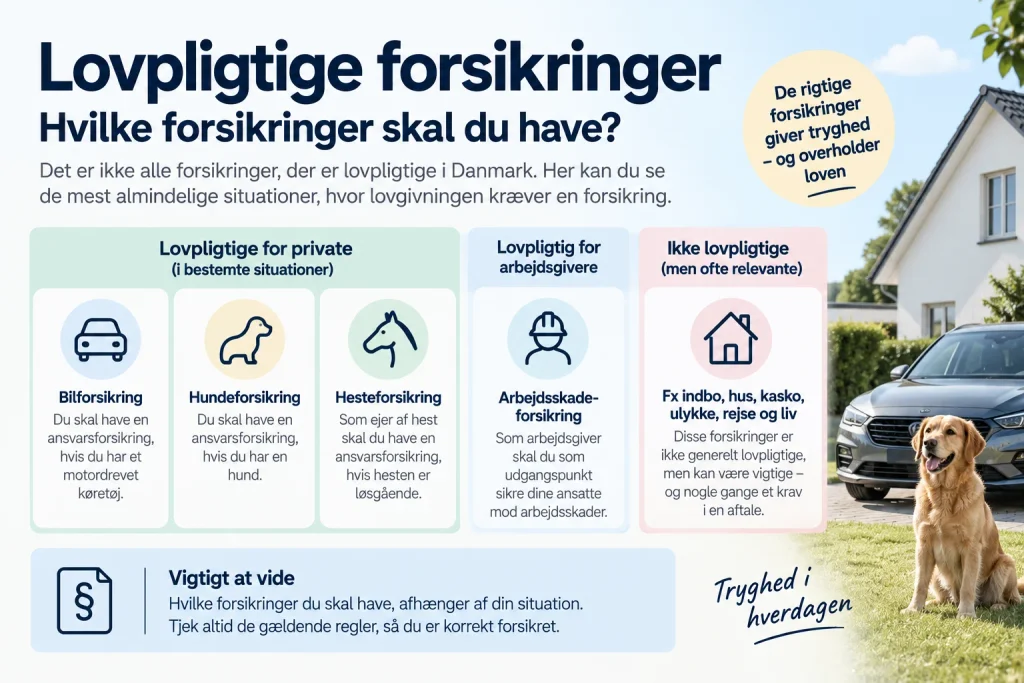
Det er langt fra alle forsikringer, du er forpligtet til at have i Danmark. Indboforsikring, ulykkesforsikring og kaskoforsikring kan være meget relevante, men de er som udgangspunkt ikke lovpligtige for privatpersoner.
Der findes til gengæld situationer, hvor lovgivningen stiller krav om forsikring. Det gælder blandt andet ansvarsforsikring for motordrevne køretøjer og hunde. Der findes også særlige regler for heste, mens arbejdsgivere som udgangspunkt har pligt til at sikre deres ansatte mod arbejdsskader.
I denne guide gennemgår jeg, hvilke forsikringer der er lovpligtige, hvilke der blot kan være et krav i en aftale, og hvilke almindelige forsikringer du selv kan vælge, om du vil have.
For almindelige privatpersoner er de mest relevante lovpligtige forsikringer ansvarsforsikring på motordrevne køretøjer og ansvarsforsikring til hund, hvis du henholdsvis har et forsikringspligtigt køretøj eller en hund.
Ejere af heste skal desuden have en ansvarsforsikring, der dækker det lovbestemte ansvar for skade forvoldt af en løsgående hest.
Arbejdsgivere har som udgangspunkt også pligt til at sikre ansatte efter arbejdsskadesikringsloven. Det sker blandt andet gennem en forsikring mod arbejdsulykker.
Forsikringer som indbo, hus, kasko, ulykke, rejse og liv er derimod ikke generelt lovpligtige, selvom nogle af dem kan være meget vigtige eller kræves som led i en privat aftale.
Hvad er en lovpligtig forsikring?
En lovpligtig forsikring er en forsikring, som du eller en virksomhed skal have, fordi lovgivningen kræver det i en bestemt situation.
Det betyder ikke, at alle danskere skal have de samme forsikringer.
Forsikringspligten afhænger af dine forhold.
Hvis du eksempelvis har en bil, skal den nødvendige ansvarsforsikring være på plads.
Har du en hund, skal hunden være ansvarsforsikret.
Har du ansatte, kan arbejdsskadesikringsreglerne medføre en forsikringspligt.
Det er derfor mere præcist at spørge:
Hvilke forsikringer er lovpligtige i min situation?
Hvilke forsikringer er lovpligtige i Danmark?
De mest almindelige lovbestemte forsikringspligter omfatter:
- ansvarsforsikring for motordrevne køretøjer
- ansvarsforsikring til hund
- ansvarsforsikring ved løsgående heste
- arbejdsulykkesforsikring for arbejdsgivere
Derudover findes der særlige forsikrings- og sikkerhedskrav inden for forskellige erhverv og aktiviteter.
For de fleste private husstande er det især bil og hund, der er relevante.
Hvorfor er nogle forsikringer lovpligtige?
Et fællestræk ved flere lovpligtige ansvarsforsikringer er, at de beskytter andre end forsikringstageren.
Hvis en bilist forårsager en alvorlig personskade, kan erstatningskravet blive meget stort.
Det samme princip gør sig gældende, hvis en hund forvolder skade.
Lovgivningen sikrer derfor, at der i bestemte situationer er en forsikring bag det erstatningsansvar, der kan opstå.
Det er en væsentlig forskel fra eksempelvis en indboforsikring.
Hvis dit eget fjernsyn bliver stjålet, er det primært din egen økonomi, der bliver ramt.
Hvis du derimod forvolder en alvorlig skade på et andet menneske, kan konsekvenserne ramme en tredjepart.
Er ansvarsforsikring altid lovpligtig?
Nej.
Ansvarsforsikring er en samlet betegnelse for forsikringer, der dækker forskellige former for erstatningsansvar.
Nogle ansvarsforsikringer er lovpligtige.
Andre er ikke.
Eksempelvis er:
- motoransvar lovpligtig i de relevante tilfælde
- hundeansvar lovpligtig
- privat ansvarsforsikring ikke generelt lovpligtig
Du bør derfor ikke gå ud fra, at en forsikring er lovpligtig, bare fordi ordet ansvar indgår i navnet.
Er bilforsikring lovpligtig?
Ja og nej.
Det kommer an på, hvilken del af bilforsikringen du taler om.
Hvis bilen er omfattet af forsikringspligten, skal der være en ansvarsforsikring.
Du er derimod ikke generelt forpligtet ved lov til at have kaskoforsikring.
Det er derfor mere præcist at sige:
Bilens ansvarsforsikring er lovpligtig – kasko er som udgangspunkt frivillig.
Hvad dækker den lovpligtige ansvarsforsikring på bilen?
Motoransvarsforsikringen er først og fremmest lavet til at dække det erstatningsansvar, der kan opstå over for andre.
Det kan blandt andet være:
- personskade på andre
- skade på andre køretøjer
- skade på bygninger
- skade på andre ting
Den lovpligtige ansvarsforsikring er derimod ikke det samme som en kaskoforsikring, der kan dække skader på din egen bil.
Er kaskoforsikring lovpligtig?
Nej, ikke som et generelt lovkrav.
Du kan derfor som udgangspunkt eje en bil uden kaskoforsikring.
Det betyder samtidig, at du selv kan komme til at bære tabet, hvis bilen eksempelvis bliver:
- stjålet
- udsat for hærværk
- skadet ved et færdselsuheld
- totalskadet
hvis du ikke har en relevant forsikring, der dækker skaden.
Kan kasko alligevel være et krav?
Ja.
Her er det vigtigt at skelne mellem lovpligtigt og aftalemæssigt påkrævet.
Hvis bilen er finansieret, kan långiver stille krav om kaskoforsikring.
Ved leasing vil leasingaftalen typisk også stille krav til forsikringen.
Det gør ikke kasko lovpligtig efter loven.
Det betyder, at du har accepteret et krav som en del af en privat aftale.
Forsikringen skal være på plads, fordi lovgivningen kræver den i din situation. Motoransvar og hundeansvar er centrale eksempler.
En bank, långiver, leasingvirksomhed eller anden aftalepart kan kræve en forsikring. Det gør ikke i sig selv forsikringen lovpligtig.
Hvad sker der, hvis bilen ikke er ansvarsforsikret?
Det kan have alvorlige økonomiske konsekvenser at have et forsikringspligtigt køretøj uden den krævede ansvarsforsikring.
Der findes særlige regler og ordninger, som skal sikre skadelidte, selv når et køretøj ikke er korrekt forsikret.
Det betyder dog ikke, at ejeren slipper for konsekvenserne.
Et uforsikret motorkøretøj kan blandt andet medføre et dagsgebyr for hver dag, køretøjet mangler den lovpligtige ansvarsforsikring.
Derudover kan der opstå meget store økonomiske krav, hvis køretøjet forvolder skade.
Gælder forsikringspligten kun biler?
Nej.
Reglerne om ansvarsforsikring gælder bredere for motordrevne køretøjer.
Det kan blandt andet være relevant ved:
- motorcykler
- knallerter
- scootere
- andre forsikringspligtige motordrevne køretøjer
De konkrete regler afhænger af køretøjstypen.
Du bør derfor ikke gå ud fra, at et køretøj er fritaget alene, fordi det ikke er en almindelig personbil.
Er motorcykelforsikring lovpligtig?
Ansvarsforsikringen er den centrale lovpligtige del for en forsikringspligtig motorcykel.
Kaskoforsikring er derimod ikke generelt et lovkrav.
Principielt minder det derfor om bilforsikring:
Ansvar beskytter mod erstatningskrav fra andre, mens kasko kan beskytte værdien af dit eget køretøj.
Er knallertforsikring lovpligtig?
Der gælder også regler om ansvarsforsikring for knallerter.
Hvis du køber en knallert eller et andet motoriseret køretøj, bør du derfor undersøge:
- registreringskrav
- forsikringskrav
- hvilken ansvarsdækning der skal være på plads
før du tager køretøjet i brug.
Er hundeforsikring lovpligtig?
Ja – men kun en bestemt del.
Som hundeejer skal du have en ansvarsforsikring til hunden.
Det betyder, at du skal have den lovpligtige hundeansvarsforsikring.
En sygeforsikring til hunden er derimod frivillig.
Hvad dækker hundeansvarsforsikring?
Hundeansvarsforsikringen er knyttet til det ansvar, der kan opstå, når hunden forvolder skade.
Det kan eksempelvis være:
- personskade
- skade på en anden hund
- skade på andres ting
Den beskytter dermed først og fremmest mod det økonomiske ansvar over for andre.
Den er ikke en sygeforsikring til hunden.
Hvad hvis hunden selv bliver syg?
Her hjælper den lovpligtige ansvarsforsikring normalt ikke.
Hvis du ønsker dækning af dyrlægeregninger ved sygdom og skader på hunden selv, skal du se på en hundesygeforsikring.
Den kan eksempelvis give dækning til:
- undersøgelser
- behandling
- operation
- medicin
afhængigt af vilkårene.
Sygeforsikringen er frivillig.
Er hundesygeforsikring lovpligtig?
Nej.
Du kan godt eje en hund uden sygeforsikring.
Du skal derimod sørge for den lovpligtige ansvarsforsikring.
Det er en vigtig forskel, fordi de to forsikringer beskytter mod helt forskellige økonomiske risici.
Er katteforsikring lovpligtig?
Nej.
Der findes ikke et tilsvarende generelt krav om ansvarsforsikring for katte som for hunde.
Katteforsikring er derfor som udgangspunkt frivillig.
Du kan eksempelvis vælge en sygeforsikring, hvis du ønsker hjælp til dyrlægeudgifter ved dækkede sygdomme eller skader.
Er hesteforsikring lovpligtig?
Der findes et lovbestemt forsikringskrav for heste.
Ejeren skal have en forsikring, der dækker det ansvar, der kan opstå for skade, som hesten forvolder, når den er løsgående.
Det betyder ikke, at enhver forsikring til hesten er lovpligtig.
Forsikringer, der dækker eksempelvis:
- sygdom
- behandling
- operation
- hestens værdi
er noget andet end den lovpligtige ansvarsdækning.
Hvorfor er der en særlig forsikring for løsgående heste?
En hest kan forårsage betydelige skader, hvis den slipper løs.
Det kan eksempelvis være ved:
- trafikuheld
- personskade
- skade på biler
- skade på ejendom
Derfor findes der særlige regler om ansvar og forsikring på området.
Er indboforsikring lovpligtig?
Nej.
Der er ikke et generelt lovkrav om, at du som privatperson skal have en indboforsikring.
Det gælder både, hvis du:
- ejer din bolig
- bor til leje
- bor i lejlighed
- bor i hus
Men indboforsikringen er stadig en af de centrale forsikringer i mange husstande.
Hvorfor er indboforsikring vigtig, når den ikke er lovpligtig?
Indboforsikringen kan beskytte dine ejendele ved eksempelvis:
- brand
- tyveri
- visse vandskader
Den indeholder ofte også privat ansvar og retshjælpsdækning.
Det kan derfor få store økonomiske konsekvenser at stå uden indboforsikring, selvom det er lovligt.
Er privat ansvarsforsikring lovpligtig?
Nej, ikke generelt.
Privat ansvar er ofte en del af indboforsikringen.
Den kan være relevant, hvis du bliver erstatningsansvarlig for en skade på en anden person eller dennes ting.
Men den skal ikke forveksles med de lovpligtige ansvarsforsikringer til eksempelvis bil og hund.
Er husforsikring lovpligtig?
Nej.
Der findes ikke et generelt lovkrav om, at en boligejer skal have en husforsikring.
Men hvis der er lån med sikkerhed i boligen, kan långiver stille krav om, at ejendommen er forsikret.
Det er igen forskellen mellem:
et lovkrav
og
et krav i forbindelse med finansiering.
Er brandforsikring lovpligtig?
Brandforsikring på huset bliver nogle gange omtalt som lovpligtig.
Det er ikke helt præcist.
Der er ikke et generelt lovkrav om, at enhver privat boligejer skal have brandforsikring.
Har du lån med sikkerhed i ejendommen, kan långiver imidlertid stille krav om, at ejendommen er tilstrækkeligt forsikret.
I praksis vil branddækning derfor være meget vigtig for de fleste boligejere.
Er ejerskifteforsikring lovpligtig?
Nej.
En ejerskifteforsikring er ikke lovpligtig.
Ved en almindelig bolighandel kan ejerskifteforsikringen indgå som en del af huseftersynsordningen, men køberen er ikke generelt tvunget til at købe forsikringen.
Der gælder særlige regler for sælgers mulighed for at blive fritaget for en del af ansvaret for skjulte fejl og mangler.
Det gør ikke selve forsikringen obligatorisk for køberen.
Er ulykkesforsikring lovpligtig?
Nej.
En privat ulykkesforsikring er frivillig.
Den kan blandt andet give erstatning ved varigt mén efter en dækket ulykke.
Men du er ikke generelt forpligtet til at have den.
Det gælder både voksne og børn.
Skal børn have ulykkesforsikring?
Ikke som et generelt lovkrav.
Forældre kan selv vælge, om barnet skal have en børneulykkesforsikring.
Det er dog vigtigt ikke at gå ud fra, at barnet automatisk er dækket af forældrenes egen ulykkesforsikring.
Dækningen skal kontrolleres særskilt.
Er rejseforsikring lovpligtig?
Nej.
Du er ikke generelt forpligtet til at have rejseforsikring, når du tager på ferie.
Det gælder også ved rejser til udlandet.
Men en rejseforsikring kan være vigtig, fordi det blå EU-sygesikringskort ikke erstatter en privat rejseforsikring.
Blandt andet kan hjemtransport og andre rejserelaterede udgifter kræve privat forsikringsdækning.
Kan et land kræve rejseforsikring?
Ja.
Der kan være særlige indrejsekrav i enkelte lande eller i forbindelse med bestemte typer visa.
Det er ikke det samme som, at dansk lov generelt kræver rejseforsikring.
Hvis du rejser uden for Danmark, bør du derfor kontrollere de aktuelle indrejsekrav for destinationen.
Er livsforsikring lovpligtig?
Nej.
Livsforsikring er som udgangspunkt frivillig.
Mange har dog en form for dødsfaldsdækning gennem:
- arbejdsmarkedspension
- privat pension
- gruppeliv
- anden forsikringsordning
Du kan derfor godt have livsforsikring uden selv at have tegnet en selvstændig privat police.
Kan banken kræve livsforsikring?
I visse finansieringssituationer kan der indgå krav eller ønsker om forsikringsdækning.
Det skal vurderes ud fra den konkrete aftale.
Et krav fra en bank er imidlertid ikke i sig selv det samme som, at livsforsikring er lovpligtig i Danmark.
Er sundhedsforsikring lovpligtig?
Nej.
Privat sundhedsforsikring er frivillig.
Du kan have den:
- privat
- gennem arbejdspladsen
- gennem pensionsordningen
Forsikringen kan blandt andet give adgang til bestemte behandlinger i det private sundhedssystem afhængigt af vilkårene.
Men der findes ikke et generelt krav om, at privatpersoner skal købe sundhedsforsikring.
Er tandforsikring lovpligtig?
Nej.
En privat tandforsikring er frivillig.
Det samme gælder en række andre supplerende personforsikringer.
At en forsikring kan være økonomisk relevant, gør den ikke lovpligtig.
Motoransvar: Lovpligtig for køretøjer omfattet af forsikringspligten.
Kaskoforsikring: Ikke generelt lovpligtig, men kan kræves i en finansierings- eller leasingaftale.
Hundeansvar: Lovpligtig.
Hundesygeforsikring: Frivillig.
Katteforsikring: Ikke generelt lovpligtig.
Hesteansvar: Der gælder lovpligtig ansvarsforsikring for det lovbestemte ansvar ved løsgående heste.
Indboforsikring: Frivillig.
Husforsikring: Ikke generelt lovpligtig, men långiver kan stille forsikringskrav.
Ulykkesforsikring: Frivillig.
Rejseforsikring: Ikke generelt lovpligtig efter dansk ret.
Livsforsikring: Frivillig.
Sundhedsforsikring: Frivillig.
Er arbejdsskadeforsikring lovpligtig?
Hvis du er arbejdsgiver, er arbejdsskadesikring et vigtigt område.
Arbejdsgivere har som udgangspunkt pligt til at sikre deres ansatte efter arbejdsskadesikringsreglerne.
Ved arbejdsulykker sker det blandt andet ved at tegne en arbejdsulykkesforsikring.
Erhvervssygdomme håndteres gennem den relevante arbejdsskadeordning.
Det er derfor mere præcist at tale om en samlet arbejdsskadesikring end at behandle alle arbejdsskader som én almindelig privat forsikring.
Hvem skal arbejdsgiveren forsikre?
Forsikringspligten er knyttet til de personer, der er omfattet af arbejdsskadesikringsreglerne.
For en almindelig virksomhed med ansatte betyder det, at arbejdsgiveren skal sørge for den nødvendige sikring.
Der kan være særlige situationer, hvor det kræver en konkret vurdering, om en person er omfattet.
Det kan eksempelvis være relevant ved særlige virksomhedsformer og arbejdsrelationer.
Skal selvstændige have arbejdsskadeforsikring?
En selvstændig erhvervsdrivende er ikke nødvendigvis omfattet af den samme generelle forsikringspligt for sin egen person som en arbejdsgiver er over for sine ansatte.
Selvstændige kan have mulighed for frivilligt at sikre sig efter arbejdsskadeordningen.
Har virksomheden ansatte, skal du derimod være opmærksom på arbejdsgiverens pligter over for dem.
Virksomhedsformen og den konkrete situation kan have betydning.
Hvad hvis arbejdsgiveren mangler den lovpligtige forsikring?
Det kan have alvorlige økonomiske konsekvenser.
Arbejdsskadesikringsreglerne indeholder særlige bestemmelser for situationer, hvor en arbejdsgiver ikke har opfyldt sin sikringspligt.
Det betyder ikke, at arbejdsgiveren slipper for det økonomiske ansvar.
Der kan blandt andet opstå krav om betaling af beløb, som arbejdsgiveren skulle have betalt gennem den lovpligtige ordning.
Er erhvervsansvarsforsikring lovpligtig?
Ikke som en generel regel for alle virksomheder.
Mange virksomheder vælger erhvervsansvar, fordi et erstatningskrav kan blive dyrt.
Men der er forskel på:
- almindelig erhvervsansvarsforsikring
- lovpligtig arbejdsskadesikring
- branchebestemte forsikringskrav
Nogle brancher og professioner kan være underlagt særlige regler.
Derfor bør du undersøge kravene til netop din virksomhed.
Er produktansvarsforsikring lovpligtig?
Ikke generelt for alle virksomheder.
En virksomhed kan godt have et produktansvar efter de almindelige regler uden, at der dermed findes et generelt krav om at tegne en bestemt produktansvarsforsikring.
Forsikringen kan alligevel være vigtig, hvis virksomheden producerer, importerer eller sælger produkter.
Findes der andre lovpligtige forsikringer?
Ja, der findes særlige forsikringskrav på forskellige områder.
Bestemte virksomheder, professioner og aktiviteter kan være underlagt særlige regler om forsikring eller økonomisk sikkerhed.
Derfor er en liste over de mest almindelige lovpligtige forsikringer ikke nødvendigvis en komplet liste over alle forsikringskrav i dansk lovgivning.
For en almindelig privatperson er motoransvar, hundeansvar og eventuelt hesteansvar blandt de mest relevante.
Driver du virksomhed, bør du også undersøge reglerne for netop din branche.
Lovpligtig betyder ikke nødvendigvis tilstrækkelig
Det er en vigtig pointe.
At du har opfyldt lovens minimumskrav betyder ikke nødvendigvis, at alle dine egne økonomiske risici er dækket.
En bilist kan eksempelvis have den lovpligtige ansvarsforsikring og stadig stå med et stort tab, hvis egen bil bliver totalskadet uden kaskodækning.
En hundeejer kan have den lovpligtige hundeansvarsforsikring og stadig selv skulle betale en dyr operation på hunden.
Lovpligtig dækning og dit personlige forsikringsbehov er derfor to forskellige spørgsmål.
Kan en frivillig forsikring være vigtig for din økonomi?
Ja.
For mange familier kan en frivillig forsikring beskytte mod meget store økonomiske tab.
Det kan eksempelvis være:
- indboforsikring efter en brand
- husforsikring ved en stor bygningsskade
- ulykkesforsikring ved varigt mén
- rejseforsikring ved alvorlig sygdom i udlandet
- livsforsikring ved dødsfald
Derfor bør du ikke kun spørge, hvilke forsikringer du skal have.
Du bør også overveje, hvilke tab du ikke selv har økonomi til at bære.
Hvilke forsikringer bør man have?
Der findes ikke én forsikringspakke, der passer til alle.
Dit behov afhænger blandt andet af:
- om du har bil
- om du ejer eller lejer bolig
- om du har børn
- om du har hund eller hest
- om du rejser
- om du har ansatte
- din gæld
- din opsparing
- din risikovillighed
Start altid med at sikre, at de lovpligtige forsikringer er på plads.
Derefter kan du prioritere de frivillige forsikringer ud fra, hvor alvorligt et økonomisk tab vil være.
Hvad bør du forsikre først?
En praktisk tilgang er at fokusere på de tab, der kan have størst økonomisk betydning.
En ødelagt mobiltelefon kan være irriterende.
Et nedbrændt hus, et stort erstatningskrav eller et dødsfald i en familie med stor gæld kan ændre økonomien fundamentalt.
Forsikring giver derfor ofte mest mening til risici, som du ikke uden videre selv kan finansiere.
Skal du forsikre alt?
Nej.
Det er sjældent nødvendigt eller økonomisk optimalt at forsøge at forsikre enhver lille risiko.
Du kan selv bære mindre tab gennem:
- opsparing
- højere selvrisiko
- løbende økonomi
Forsikring kan derefter bruges til de større og mere uforudsigelige risici.
Kan en forsikring blive lovpligtig senere?
Ja.
Lovgivningen kan ændre sig.
Din egen situation kan også ændre sig, så en forsikringspligt pludselig bliver relevant.
Det kan eksempelvis ske, hvis du:
- køber bil
- får hund
- køber hest
- ansætter din første medarbejder
- starter en aktivitet med særlige forsikringskrav
Derfor bør du undersøge forsikringskrav, når dine forhold ændrer sig.
Hvem bestemmer, om en forsikring er lovpligtig?
Det gør lovgivningen.
Der findes ikke én samlet liste i én enkelt lov over alle forsikringer, som kan være lovpligtige.
Reglerne findes på forskellige områder.
Eksempelvis følger:
- motoransvar af færdselslovgivningen
- hundeansvar af hundeloven
- hesteansvar af reglerne om hold af heste
- arbejdsskadesikring af arbejdsskadesikringsloven
Det er derfor vigtigt at undersøge det konkrete område.
Hvad sker der, hvis du mangler en lovpligtig forsikring?
Konsekvenserne afhænger af forsikringstypen.
Det kan blandt andet føre til:
- økonomiske krav
- gebyrer eller andre betalinger
- bøde i visse tilfælde
- krav om tilbagebetaling af udgifter
- problemer med at anvende eller registrere et køretøj
Der kan også opstå meget store økonomiske problemer, hvis du forvolder en skade uden at have opfyldt din forsikringspligt.
Det er derfor vigtigt at få den nødvendige forsikring på plads.
Er forsikring lovpligtig, hvis banken siger, at du skal have den?
Ikke nødvendigvis.
Hvis banken kræver en bestemt forsikring for at yde finansiering, er der typisk tale om et aftalevilkår.
Du kan være nødt til at acceptere kravet, hvis du ønsker den konkrete finansiering.
Men forsikringen bliver ikke af den grund et generelt lovkrav.
Den skelnen er vigtig, når du støder på formuleringer om obligatoriske forsikringer.
Er forsikring lovpligtig, hvis leasingfirmaet kræver den?
Det samme gælder leasing.
Et leasingselskab kan stille krav om eksempelvis kaskodækning, fordi leasingselskabet ejer bilen og ønsker at beskytte dens værdi.
Kravet følger da af leasingaftalen.
Motorens ansvarsforsikring har derimod sit grundlag i lovgivningen.
Kan udlejer kræve indboforsikring?
En indboforsikring bliver ikke generelt lovpligtig, fordi du bor til leje.
Hvis en lejekontrakt indeholder et konkret forsikringskrav, skal det vurderes som et aftalevilkår og efter de regler, der gælder for aftalen.
Det ændrer ikke ved, at der ikke findes et generelt lovkrav om indboforsikring for lejere.
Hvad er forskellen på lovpligtig og nødvendig forsikring?
Lovpligtig betyder, at lovgivningen kræver forsikringen i den konkrete situation.
Nødvendig er en vurdering af dit forsikringsbehov.
En indboforsikring kan eksempelvis være meget vigtig for en familie, selvom den ikke er lovpligtig.
Omvendt kan du være tvunget til at have en bestemt ansvarsforsikring, selvom du personligt vurderer risikoen som lille.
Hvad skal du gøre, hvis du er i tvivl?
Hvis du er usikker på, om en bestemt forsikring er lovpligtig, bør du først finde ud af:
- Hvilken aktivitet, genstand eller situation drejer det sig om?
- Findes der særlige regler på området?
- Er forsikringskravet fastsat ved lov?
- Eller kommer kravet fra en bank, arbejdsgiver, leasingvirksomhed eller anden aftalepart?
Det gør det lettere at skelne mellem et egentligt lovkrav og et kontraktmæssigt krav.
Bil eller andet motorkøretøj: Kontrollér om køretøjet er omfattet af kravet om ansvarsforsikring.
Hund: Sørg for, at den lovpligtige hundeansvarsforsikring er på plads.
Hest: Sørg for ansvarsforsikring, der opfylder reglerne om skade forvoldt af løsgående heste.
Ansatte: Undersøg virksomhedens sikringspligt efter arbejdsskadesikringsreglerne.
Finansieret eller leaset bil: Kontrollér om aftalen kræver kasko ud over den lovpligtige ansvarsdækning.
Boliglån: Undersøg långivers krav til forsikring af ejendommen.
Frivillige forsikringer: Vurder hvilke store økonomiske tab du ikke selv ønsker at bære.
Ofte stillede spørgsmål om lovpligtige forsikringer
Hvilke forsikringer er lovpligtige i Danmark?
Det afhænger af din situation. Centrale eksempler er ansvarsforsikring for forsikringspligtige motordrevne køretøjer, hundeansvar, ansvarsforsikring for det lovbestemte ansvar ved løsgående heste og arbejdsgiveres sikring mod arbejdsulykker.
Er bilforsikring lovpligtig?
Bilens ansvarsforsikring er lovpligtig, når bilen er omfattet af forsikringspligten. Kaskoforsikring er ikke generelt lovpligtig.
Er kaskoforsikring lovpligtig?
Nej. En bank eller leasingvirksomhed kan dog stille krav om kasko som en del af aftalen.
Er hundeforsikring lovpligtig?
Hundeansvarsforsikring er lovpligtig. Sygeforsikring til hunden er frivillig.
Er katteforsikring lovpligtig?
Nej. Der findes ikke et tilsvarende generelt lovkrav om katteforsikring.
Er hesteforsikring lovpligtig?
Hesteejeren skal have en ansvarsforsikring, der dækker det lovbestemte ansvar for skade, som hesten forvolder, når den er løsgående. Andre forsikringer til hesten er ikke dermed lovpligtige.
Er indboforsikring lovpligtig?
Nej. Indboforsikring er frivillig, selvom den kan være meget vigtig for din økonomiske sikkerhed.
Er husforsikring lovpligtig?
Ikke generelt. En långiver kan dog stille krav om forsikring af ejendommen.
Er brandforsikring lovpligtig?
Der findes ikke et generelt lovkrav om brandforsikring for alle private boligejere. Långivere kan dog stille krav om forsikring af ejendommen.
Er ulykkesforsikring lovpligtig?
Nej. Privat ulykkesforsikring er frivillig.
Er rejseforsikring lovpligtig?
Ikke som et generelt dansk lovkrav. Enkelte destinationer eller visa kan dog have særlige indrejsekrav.
Er livsforsikring lovpligtig?
Nej. Livsforsikring er som udgangspunkt frivillig.
Er sundhedsforsikring lovpligtig?
Nej. Privat sundhedsforsikring er frivillig.
Er arbejdsskadeforsikring lovpligtig?
Arbejdsgivere har som udgangspunkt pligt til at sikre deres ansatte efter arbejdsskadesikringsreglerne. Ved arbejdsulykker sker det blandt andet gennem arbejdsulykkesforsikring.
Skal selvstændige have arbejdsskadeforsikring?
Selvstændige er ikke nødvendigvis omfattet af den samme generelle forsikringspligt for egen person som arbejdsgivere er over for ansatte. Har virksomheden ansatte, skal arbejdsgiverens sikringspligt undersøges.
Er privat ansvarsforsikring lovpligtig?
Nej. Den private ansvarsdækning, der ofte følger med indboforsikringen, er ikke generelt lovpligtig.
Er alle ansvarsforsikringer lovpligtige?
Nej. Nogle ansvarsforsikringer er lovpligtige, mens andre er frivillige.
Er en forsikring lovpligtig, hvis banken kræver den?
Nej, ikke alene af den grund. Et krav fra banken kan være et vilkår i en låneaftale uden at være et generelt lovkrav.
Hvad er forskellen på lovpligtig og frivillig forsikring?
En lovpligtig forsikring kræves af lovgivningen i en bestemt situation. En frivillig forsikring vælger du selv, selvom den kan være meget vigtig for din økonomi.